6080 M&Aキャピタルパートナーズ
| 東証プライム | サービス業 |
現在値4,255.0円(09/25 15:30)前日比-20.0(-0.47%)[20分ディレイ株価]売買単位:100株
| 時価総額 | 1,352億円 | PER(予) | 17.6倍 |
|---|---|---|---|
| 配当利回り(予) | 1.70% | PBR(実) | 2.84倍 |
| ROE(実) | 12.22% | ROIC(実) |  |
| ROA(実) | 9.43% | 自己資本比率 | 77.6% |
|
予想経常利益(予) (増益率) | 11,089 (54.0%) |
レーティング (対前週変化) | |
|
予想経常利益(コ) (増益率) | |
目標株価(コ) (株価乖離率) | |
※経常利益単位は百万円
財務データ等 更新日:2026/09/25
理論株価

| 株価 (09/25) |
|---|
| 4,255円 |
| PER基準会社予想 |
|---|
| 3,959円 |
| PER基準アナリスト予想 |
|---|
| 4,040円 |
| PBR基準 |
|---|
| 3,936円 |
| 目標株価コンセンサス |
|---|
| 4,950円 |
 株価(09/25):4,255円
※参照データが不足している場合、一部情報表示が行えない場合があります。
株価診断
PER基準 会社予想
| 理論株価 | 3,959円 (16.4倍) | |
|---|---|---|
| EPS(会社予想) | 241.7円 | |
| PER(会社予想) | 17.6倍 | |
| 上値目途 | 4,366円 (18.1倍) | |
| 下値目途 | 3,553円 (14.7倍) | |
| 株価 (09/25) | 4,255円 | |
| 理論株価から見た株価: | |
|---|---|
割安割高 | |
PER基準 アナリスト予想
| 理論株価 | 4,040円 (14.3倍) | |
|---|---|---|
| EPS(1年後cons) | 282.3円 | |
| PER(1年後cons) | 15.1倍 | |
| 上値目途 | 4,361円 (15.4倍) | |
| 下値目途 | 3,718円 (13.2倍) | |
| 株価 (09/25) | 4,255円 | |
| 理論株価から見た株価: | |
|---|---|
割安割高 | |
PBR基準
| 理論株価 | 3,936円 (2.62倍) |
|---|---|
| BPS実績 | 1,500.9円 |
| PBR | 2.84倍 |
| 上値目途 | 4,381円 (2.92倍) |
| 下値目途 | 3,491円 (2.33倍) |
| 株価 (09/25) | 4,255円 |
| 理論株価から見た株価: | |
|---|---|
割安割高 | |
マイ理論株価 計算機
計算結果
| マイEPS |
|---|
| 0 円 |
×
| マイPER |
|---|
| 0 倍 |
=
| マイ理論株価 |
|---|
| 0 円 |
 計算結果をコピーする
計算結果をコピーしました
参考EPS
| EPS | 前期比 | |
| 前期実績 2025/09 | 159.6円 | 12.4% |
| 今期会社予想 2026/09 | 241.7円 | 51.4% |
| 今期予想コンセンサス 2026/09 | 242.0円 | 51.6% |
| 1年後コンセンサス | 282.3円 | - |
| 来期予想コンセンサス 2027/09 | 282.9円 | 16.9% |
※EPSは最終更新日付時点の株数にて計算した値を表示
※EPSは12か月換算した値を表示
参考PER
| PER | |
| 実績PER1年平均 | 21.8倍 |
| 予想PER1年平均 | 15.5倍 |
| ConsPER75日平均 | 14.3倍 |
※ConsPERは1年後コンセンサスをベースに計算
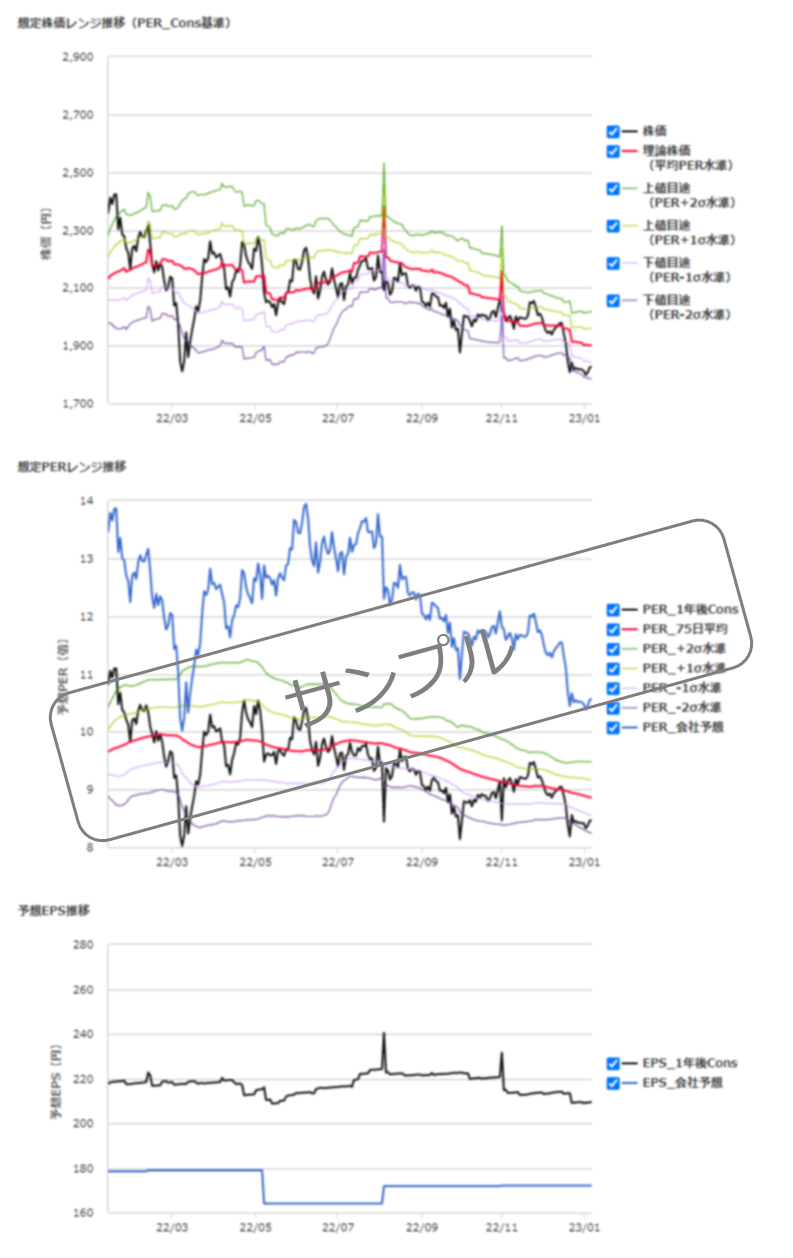
想定株価レンジ
マネックス証券に口座開設して銘柄スカウターをご利用いただくと、PERやPBRを基準にした想定株価レンジを無料でご覧いただけます。